Applied Optoelectronics (NASDAQ: AAOI) offentliggjorde torsdag aften regnskab for tredje kvartal 2026. Omsætningen landede på 269,9 mio. USD, hvilket er 127,5 % højere end samme kvartal sidste år og 40,6 % højere end kvartalet før. Analytikerne havde ventet 268 mio. USD.
Bundlinjen vendte. Justeret EPS blev 0,17 USD mod ventet 0,14 USD, og justeret EBITDA på 28,5 mio. USD lå 38 % over konsensus på 20,6 mio. USD. Selskabet er samtidig tilbage i overskud efter GAAP med et nettoresultat på 6,3 mio. USD, svarende til 0,07 USD pr. aktie, mod et underskud på 17,9 mio. USD for et år siden. Det er sjette kvartal i træk med rekordomsætning.
Til gengæld halter marginen. Den justerede bruttomargin, altså hvor stor en andel af omsætningen der er tilbage efter produktionsomkostningerne, faldt til 28,7 % fra 29,8 % i kvartalet før og endte under selskabets eget interval på 29-30,5 %. EBIT landede på 6,6 mio. USD mod ventet 8,2 mio. USD, og opgjort efter GAAP gav driften stadig et lille underskud på 1,4 mio. USD.
| AAOI Q3 2026 | Aktuel | Konsensus | Beat / Miss |
|---|---|---|---|
| Omsætning (USD) | 269,9 mio. | 268 mio. | Beat |
| EBITDA (USD) | 28,5 mio. | 20,6 mio. | Beat |
| EBIT (USD) | 6,6 mio. | 8,2 mio. | Miss |
| EPS non-GAAP (USD) | 0,17 | 0,14 | Beat |
Datacenter er nu den største forretning hos Applied Optoelectronics
Datacenter omsatte for 155,6 mio. USD i kvartalet, hvilket er 254 % mere end de 43,9 mio. USD for et år siden. Segmentet står dermed for 58 % af omsætningen, og væksten kommer fra 800G-transceivere til hyperscalerne, mens 1.6T-produkterne er ved at blive skaleret op.
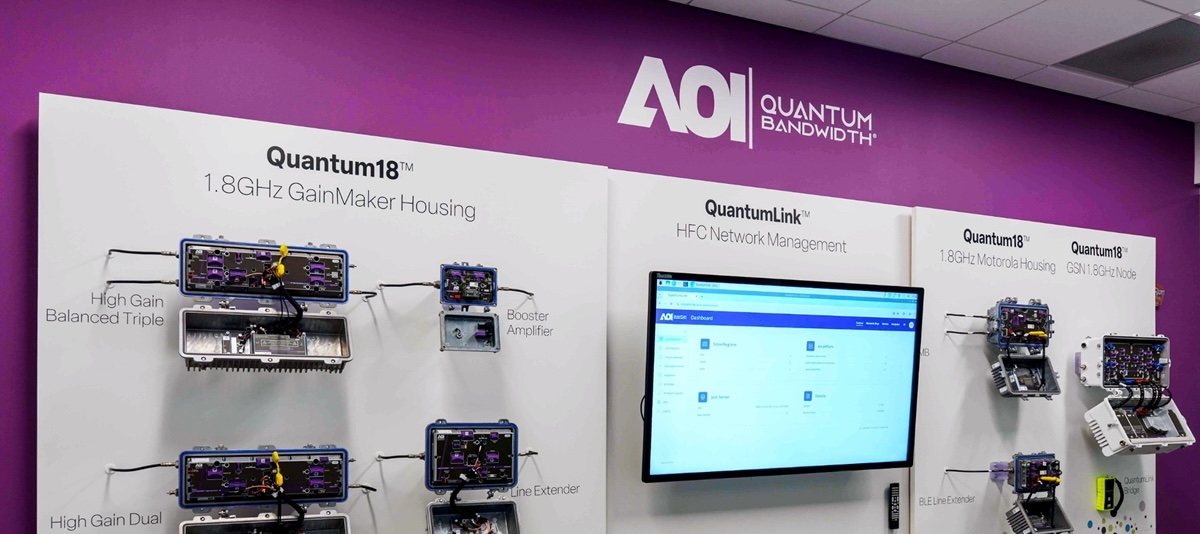
CATV voksede 57 % til 110,9 mio. USD og udgør 41 % af omsætningen. Kabeloperatørerne opgraderer deres net, og AOI's 1,8 GHz-produkter er gået i volumen. Det giver selskabet en anden vækstmotor, der ikke hænger sammen med AI-cyklussen, og det er en sjældenhed blandt de rene optikleverandører. Telecom er faldet til 2,7 mio. USD og betyder ikke længere noget for regnskabet.
Skalaen løfter driften, mens bruttomarginen står stille
Driftsomkostningerne steg til 77,6 mio. USD, men som andel af omsætningen faldt de til 28,8 % fra 43,4 % for et år siden. Forskning og udvikling voksede 79 % til 38,1 mio. USD, så forbedringen kommer udelukkende fra volumen. Det er grunden til, at EBITDA-marginen er steget fra 1,7 % til 10,6 % på et år.
Bruttomarginen fulgte ikke med. Den justerede bruttomargin var 31,0 % for et år siden og er nu 28,7 %, selv om omsætningen er mere end fordoblet. Vi vurderer, at forklaringen er opstartsomkostninger på de mange nye produktionslinjer, hvor udstyret står klar, før det kører med fuld udnyttelse.
Strøm bremser udbygningen i USA
Kapaciteten er det centrale tal i regnskabet. AOI har nu produktionsudstyr til knap 330.000 enheder om måneden mod omkring 200.000 i august. Målet for årets udgang er dog sænket. I august lovede selskabet omkring 650.000 stk. 800G og 1.6T om måneden ved udgangen af 2026, og nu lyder målet på over 500.000.
Forklaringen er udbygningen i USA, der tager længere tid, fordi det har taget længere tid end ventet at få den nødvendige strøm til fabrikken. Målet om over 1 mio. stk. om måneden ved udgangen af 2027 står ved magt, men vejen dertil er blevet længere. Det er samme flaskehals, som bremser datacentrene selv, og det viser, at strøm nu også begrænser underleverandørerne længere nede i værdikæden.
Kapaciteten sætter dermed loftet for væksten. Allerede i august sagde selskabet, at efterspørgslen ville overstige kapaciteten frem til midten af 2027, og omsætningen afhænger derfor af, hvor hurtigt AOI kan producere. Samtidig har selskabet indgået en flerårig strategisk aftale med en Tier 1-hyperscaler, der giver bedre synlighed langt frem.
Aktionærerne har betalt for udbygningen
Balancen er vokset fra 1,17 mia. USD til 3,14 mia. USD på ni måneder. Materielle anlægsaktiver er steget fra 376 mio. USD til 1.044 mio. USD, og andre langfristede aktiver er steget med 409 mio. USD. Finansieringen kommer fra nye aktier, og den indskudte kapital er vokset med 1,53 mia. USD siden årsskiftet. Kassen er samtidig steget fra 216 mio. USD til 621 mio. USD.
Arbejdskapitalen binder også mange penge. Lageret er fordoblet til 378 mio. USD, og tilgodehavender er steget til 414 mio. USD, hvilket svarer til omkring 140 dages omsætning. Til gengæld er leverandørgælden steget til 494 mio. USD. Antallet af udvandede aktier er samtidig steget fra 63,3 mio. til 87,8 mio. på et år.
Techwave perspektiv
Applied Optoelectronics laver optiske transceivere og lasere, der forbinder GPU'er og switche i datacentre, og har sin egen laserproduktion i Texas, Taiwan og Kina. Selskabet sidder i infrastrukturlaget af AI-stakken som leverandør af interconnect. Hver ny GPU-klynge kræver flere optiske forbindelser, og skiftet fra 400G til 800G og 1.6T øger værdien pr. forbindelse.
Vi ser kvartalet som en bekræftelse af, at efterspørgslen efter optisk interconnect fortsat er større end udbuddet. AOI tabte penge for et år siden og har nu en hyperscaler, der skriver under på en flerårig aftale. Kunder binder sig ikke for flere år hos en mindre leverandør, medmindre de har brug for at sikre sig kapaciteten.
Udsvingene i GAAP-resultatet og det lille fald i bruttomarginen ser vi som støj. Overskuddet efter GAAP blev hjulpet af 8,2 mio. USD i andre indtægter, og marginen bliver presset, så længe nye linjer startes op. Det afgørende er, at driften nu tjener penge før afskrivninger, og at det justerede nettoresultat er næsten tredoblet i forhold til kvartalet før.
Den største risiko er eksekveringen. Selskabet har nu sænket kapacitetsmålet én gang, og hele investeringscasen hviler på, at fabrikkerne kommer op i fart i 2027. En stor del af omsætningen kommer fra få kunder, udbygningen finansieres med nye aktier, og når kapaciteten i branchen indhenter efterspørgslen, kan de store kinesiske konkurrenter presse priserne.